

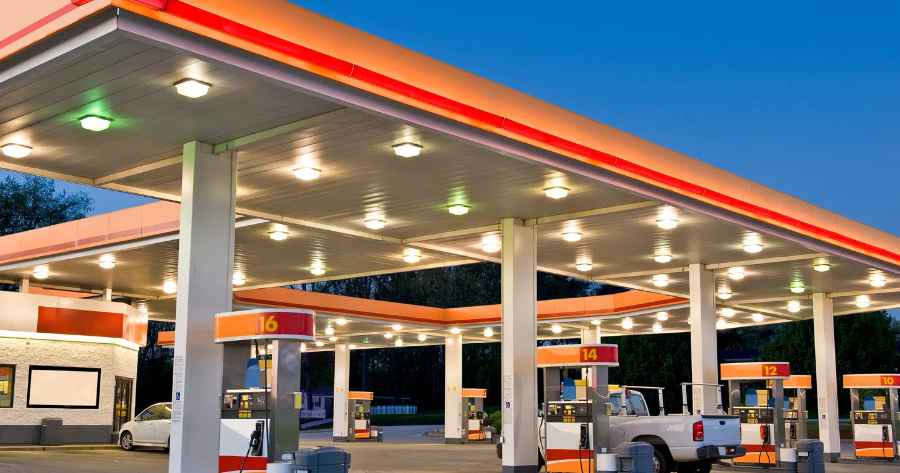
O Conselho Nacional de Política Fazendária (Confaz) aprovou o reajuste do ICMS sobre combustíveis para 2027. Os Convênios ICMS nº 127 e nº 128/2026, celebrados na 433ª Reunião Extraordinária do colegiado, em 27 de outubro, e divulgados pelo Despacho Confaz nº 50/2026, fixam novos valores para o regime de tributação monofásica com efeitos a partir de 1º de fevereiro de 2027.
O Convênio ICMS nº 127/2026 altera o Convênio ICMS nº 15/2023 e estabelece a alíquota de R$ 1,64 por litro para a gasolina e o etanol anidro combustível.
Já o Convênio ICMS nº 128/2026 modifica o Convênio ICMS nº 199/2022 e fixa R$ 1,30 por litro para o diesel e o biodiesel, além de R$ 1,54 por quilo para o GLP e o GLGN, inclusive o derivado de gás natural.
Em linhas gerais, a tributação monofásica, instituída com base na Lei Complementar nº 192/2022, concentra a cobrança do imposto em uma única etapa da cadeia e utiliza alíquotas específicas, expressas em reais por unidade de medida, em vez de percentuais sobre o preço.
Na prática, o modelo ad rem faz com que o valor do ICMS por litro seja uniforme em todo o país, independentemente das oscilações do preço na bomba. Por isso, a revisão periódica das alíquotas pelos estados tem impacto direto sobre o custo dos combustíveis e sobre a formação de preços nas distribuidoras e revendas.
Outro ponto relevante é o intervalo entre a publicação e a vigência. O prazo de pouco mais de três meses permite que o setor ajuste sistemas de faturamento, cadastros fiscais e projeções de custo antes da entrada em vigor das novas alíquotas.
Para empresas de transporte, logística e agronegócio, intensivas no consumo de diesel, o reajuste deve ser incorporado desde já ao planejamento orçamentário de 2027.
Texto de Gazeta Jus Contábil
Siga nosso canal no whatsapp: https://whatsapp.com/channel/0029VacLBjH7j6fyYpfFw906


Deixe um comentário