
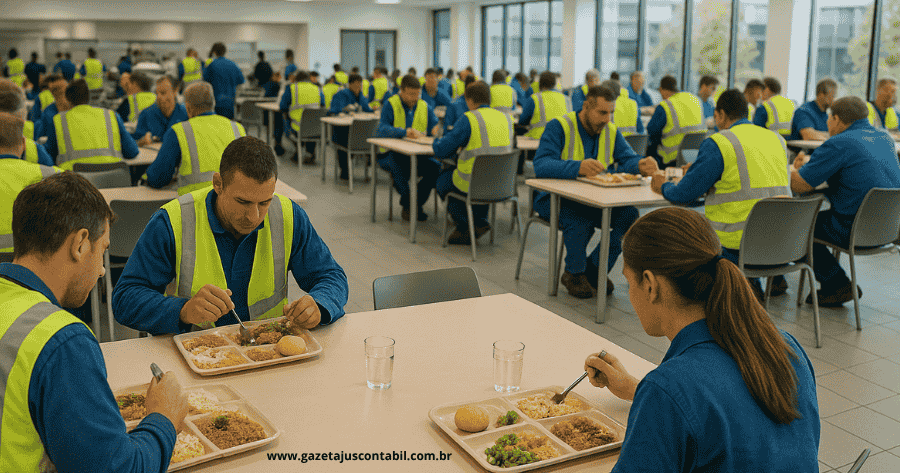
Duas decisões recentes da Justiça Federal reforçaram o entendimento de que empresas têm direito de aplicar a dedução em dobro das despesas com o Programa de Alimentação do Trabalhador (PAT) diretamente sobre o lucro tributável, afastando limites criados por decretos e normas infralegais.
As decisões são provenientes da 4ª Vara Federal de São José do Rio Preto (Autos 5002102-26.2025.4.03.6106) e da 6a Turma do Tribunal Regional Federal da 3a Região (Autos 5004681-81.2024.4.03.6105).
Nas duas ações, as empresas argumentaram que as restrições da Receita Federal — como teto por refeição, limitação a trabalhadores de determinada faixa salarial e aplicação do benefício apenas sobre o imposto devido — extrapolam o que prevê a Lei nº 6.321/1976.
Em ambas decisões, os juízos entenderam que os decretos e instruções normativas da RFB não têm respaldo legal e acabam reduzindo indevidamente o alcance do incentivo. As decisões destacaram que a legislação instituidora do PAT determina que o benefício seja calculado sobre o lucro tributável, e não sobre o imposto devido.
Na prática, isso significa que o abatimento deve ocorrer antes do cálculo do IRPJ e do adicional de 10%, o que impacta diretamente no valor final do tributo.
Outro ponto central das decisões foi o afastamento das limitações previstas no Decreto nº 10.854/2021, especialmente a que restringe o benefício a trabalhadores que recebem até cinco salários mínimos e limita a dedução ao valor equivalente a um salário mínimo por empregado. Nas decisões ficaram registradas que essas regras ampliam indevidamente o alcance da regulamentação, contrariando o texto da lei e a jurisprudência consolidada.
Em ambas as decisões, contudo, foi mantida a limitação de 4% do imposto devido, prevista na Lei nº 9.532/1997.
Essa restrição, por estar em lei formal, permanece válida e segue sendo aplicada no cálculo do montante máximo do benefício fiscal. As decisões lembram que o limite deve considerar tanto a alíquota básica de 15% quanto o adicional de 10% do IRPJ.
Texto exclusivo de Gazeta Jus Contábil
www.gazetajuscontabil.com.br

Deixe um comentário