

O setor de serviços jurídicos no estado de São Paulo obteve uma vitória estratégica e definitiva em primeira instância contra a tentativa do governo federal de elevar a carga tributária de forma indireta.
A discussão central gira em torno da Lei Complementar 224/2025, que, sob a justificativa de realizar um ajuste fiscal e reduzir benefícios tributários, determinou um acréscimo de 10% nos percentuais de presunção de lucro, encarecendo o IRPJ e a CSLL para as sociedades que faturam acima de cinco milhões de reais por ano.
Para resguardar os escritórios, a Ordem dos Advogados do Brasil, Seção de São Paulo, ingressou com uma ação coletiva contestando a validade da norma.
A entidade argumentou de forma incisiva que o regime do lucro presumido não se configura como um benefício fiscal, mas sim como um método legal e simplificado de apuração previsto na legislação.
Dessa forma, a alteração nos percentuais representaria um alargamento artificial da base de cálculo para aumentar a arrecadação, desrespeitando limites constitucionais fundamentais.
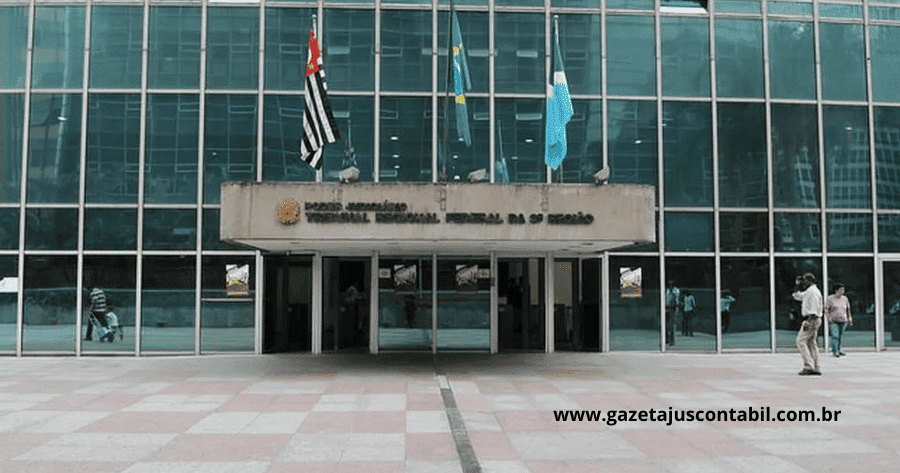
O embate jurídico é travado nos autos do processo 5004598-12.2026.4.03.6100, que já contava com uma liminar favorável aos contribuintes, posteriormente revogada pelo Tribunal Regional Federal da 3ª Região em agravo de instrumento.
Agora, foi proferida sentença de mérito, que consolidou o entendimento favorável aos advogados paulistas e afastou em definitivo a exigência imposta pela nova lei complementar e por suas instruções normativas.
Ao julgar o mérito da demanda, a Justiça Federal concedeu a segurança pleiteada pela OAB-SP, confirmando o direito de as sociedades de advogados substituídas não se submeterem à majoração.
A decisão declarou o direito de os escritórios permanecerem sendo tributados exclusivamente pelos coeficientes de presunção originais, garantindo a estabilidade e a higidez do regime do lucro presumido enquanto método de apuração da base de cálculo.
Além de afastar a cobrança do acréscimo de 10%, a sentença trouxe um importante reflexo financeiro ao reconhecer o direito à compensação administrativa ou restituição judicial dos valores recolhidos indevidamente.
A fundamentação da magistrada destacou que o lucro presumido traduz uma modalidade simplificada de apuração e não um incentivo fiscal passível de redução linear.
O entendimento proferido reforçou que a ampliação artificial dos percentuais de presunção, sem qualquer correlação com a lucratividade efetiva da atividade empresarial, poderia acarretar a tributação de uma renda fictícia, violando o princípio da capacidade contributiva e o conceito constitucional de renda.
Embora a sentença ainda esteja sujeita ao reexame necessário e a eventuais recursos por parte da Fazenda Nacional, a vitória de mérito fortalece a defesa dos contribuintes contra o aumento arbitrário e disfarçado da carga tributária.
Texto de Gazeta Jus Contábil www.gazetajuscontabil.com.br
Siga nosso canal no whatsapp: https://whatsapp.com/channel/0029VacLBjH7j6fyYpfFw906

Deixe um comentário