

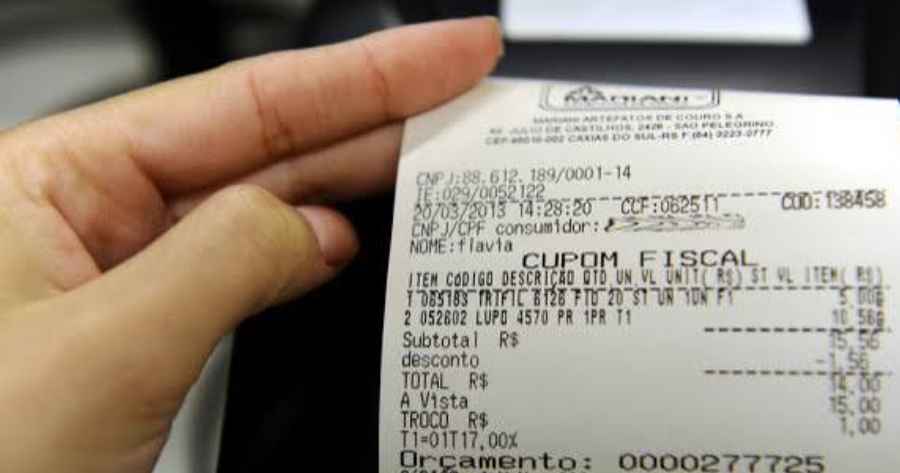
A Receita Federal e o Comitê Gestor do IBS (CGIBS) mudaram o calendário de obrigatoriedade dos documentos fiscais eletrônicos com destaque dos novos tributos. O Ato Conjunto RFB/CGIBS nº 7, assinado em 11 de novembro e publicado no Diário Oficial da União na sexta-feira (13), altera o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. O ato já está em vigor e leva para janeiro ou março de 2027 exigências que começariam em dezembro.
A Nota Fiscal de Serviços Eletrônica (NFS-e) é a mais afetada, o que interessa diretamente às prefeituras. As datas antes marcadas para 1º de dezembro de 2026 agora vão de 1º de janeiro a 1º de março de 2027, conforme a operação. O Comitê Gestor da NFS-e de padrão nacional comunicou a mudança aos municípios conveniados e informou que o ambiente de homologação e a documentação técnica, incluindo a Nota Técnica 009, continuam disponíveis para testes.
Em 1º de janeiro de 2027 começa a obrigatoriedade para operações com bens imateriais, receitas de condomínio, locação e arrendamento de bens móveis e imóveis e outros serviços listados no ato. Em 1º de março de 2027 entram os serviços de plataformas digitais, o transporte de passageiros, alguns subitens de serviços sujeitos ao ISS e a NF-e usada em operações com bens imóveis (NF-e ABI).
Duas datas para o Simples Nacional
As micro e pequenas empresas também têm calendário dividido. Pela nova redação do § 1º do artigo 1º do Ato Conjunto nº 4/2026, os optantes do Simples começam em 1º de janeiro de 2027 nas hipóteses das alíneas “d” a “h” do inciso III, que tratam da NFS-e. As outras hipóteses, incluindo NF-e e NFC-e na venda de mercadorias, passam para 1º de março de 2027. Segundo estimativa da Receita, a mudança atinge cerca de 1,1 milhão de pequenas empresas que vendem mercadorias. Para os MEIs, nada muda.
Alguns prazos continuam iguais. A NFS-e para a maior parte dos serviços da lista da Lei Complementar nº 116/2003 é obrigatória desde 1º de outubro de 2026. Para NF-e, NFC-e e CT-e, a obrigatoriedade começou em 3 de agosto. Também não foi adiado o Emissor Nacional da NFS-e, obrigatório para microempresas e empresas de pequeno porte do Simples desde 1º de novembro de 2026, conforme a Resolução CGSN nº 191/2026.
O ato também muda a Declaração de Regimes Específicos (DeRE). A primeira entrega mensal passa para 15 de dezembro de 2026, com dados de novembro, e os eventos da alínea “c” começam em 15 de fevereiro de 2027.
Para os municípios, o novo calendário dá um prazo extra que convém aproveitar. A Lei Complementar nº 214/2025 obriga estados, Distrito Federal e municípios a adaptar seus sistemas autorizadores ao leiaute padronizado dos documentos fiscais. Com o ISS sendo substituído aos poucos pelo IBS, a qualidade das informações das notas de serviço vai pesar na arrecadação das prefeituras nos próximos anos.
Texto de Gazeta Jus Contábil
www.gazetajuscontabil.com.br
Siga nosso canal no whatsapp: https://whatsapp.com/channel/0029VacLBjH7j6fyYpfFw906

Deixe um comentário