
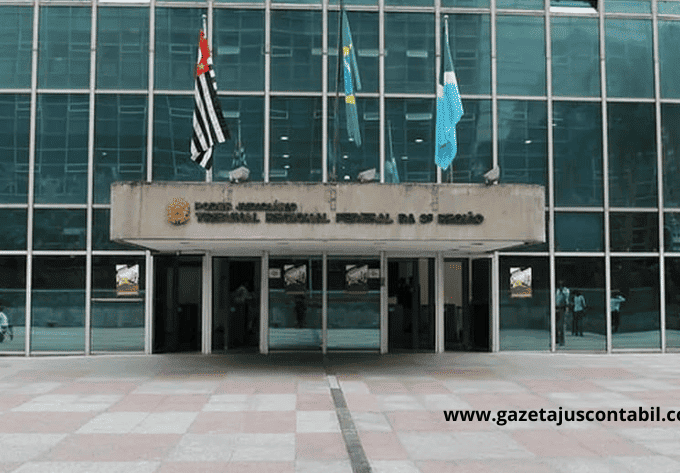
O Tribunal Regional Federal da 3ª Região concedeu uma decisão favorável que altera o cronograma tributário para empresas em relação aos lucros apurados no ano passado.
O Desembargador Federal Souza Ribeiro atendeu ao pedido da Badaró Comunicação que questionava as regras de transição impostas pela recente Lei 15.270 de 2025.
A polêmica começou porque a nova legislação exigia que a distribuição dos lucros de 2025 fosse aprovada pelas empresas até o dia 31 de dezembro do mesmo ano.
Caso essa data não fosse respeitada, os pagamentos feitos a partir de 2026 poderiam sofrer uma retenção de 10% de Imposto de Renda na fonte. O mercado contábil considerou a regra original impossível de cumprir, já que os dados definitivos do ano só ficam prontos após o seu encerramento.
Na análise do caso, o desembargador destacou que a lei societária brasileira já prevê um tempo natural para que as empresas fechem seus balanços e façam reuniões com sócios. Normalmente, esse processo ocorre nos quatro primeiros meses do ano seguinte ao exercício social. Exigir que tudo fosse decidido ainda em dezembro forçaria os contribuintes a trabalharem com números incompletos.
A decisão seguiu o entendimento de que um cumprimento apressado dessa obrigação traria prejuízos tanto para as empresas quanto para o governo.
Erros na apuração contábil poderiam gerar multas desnecessárias e problemas com a fiscalização. Além disso, muitas companhias precisam de auditorias e prazos mínimos para convocar seus acionistas, o que torna o prazo de dezembro inviável.
O desembargador ponderou que o próprio Supremo Tribunal Federal já havia dado um primeiro passo ao adiar esse prazo para o fim de janeiro de 2026 (ADIs 7914 e 7912). No entanto, a nova decisão do TRF-3 foi além, alinhando a exigência tributária com o prazo de 30 de abril.
Essa data coincide exatamente com o limite legal que as sociedades possuem para realizar suas assembleias anuais.
A decisão ainda é provisória e foi concedida em antecipação de tutela em agravo de instrumento, ou seja, a decisão poderá ser revertida.
Agravo de Instrumento 5034665-58.2025.4.03.0000, 6ª Turma.
Texto de Gazeta Jus Contábil
Siga nosso canal no whatsapp: https://whatsapp.com/channel/0029VacLBjH7j6fyYpfFw906

Deixe um comentário